Domain vffs.de kaufen?
Wir ziehen mit dem Projekt
vffs.de um.
Sind Sie am Kauf der Domain
vffs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vffs.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
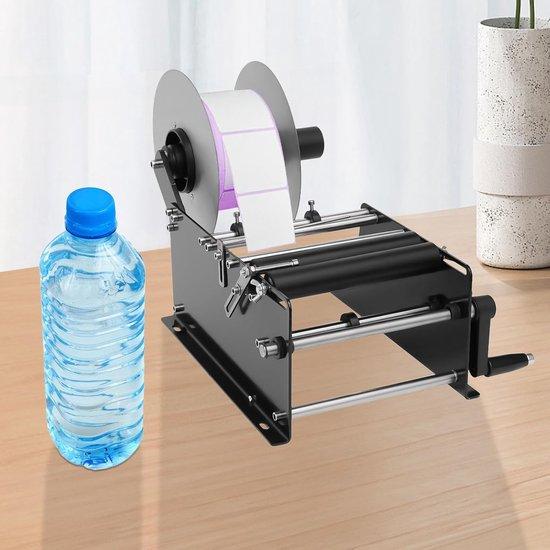
OEM Halbautomatische Etikettiermaschine, Langlebiger Edelstahl, Breite Kompatibilität, Etikettiermaschinerobuste konstruktion : hergestellt aus hochwertigem edelstahl, ist dieses produkt so konzipiert, dass es rost und korrosion widersteht und somit auch bei intensiver nutzung langlebig ist. vielseitige größenanpassung : entwickelt, um eine vielzahl von flaschengrößen aufzunehmen, kann es flaschen mit durchmessern von 12 bis 150 mm effektiv beschriften. benutzerfreundliche bedienung : dieses halbautomatische design ermöglicht eine einfache handhabung, was es für verschiedene umgebungen geeignet macht und die produktivität steigert. präzise etikettierung : ausgestattet mit fortschrittlicher photoelektrischer erkennung, gewährleistet es eine präzise und konsistente etikettierung, was die betriebstätigkeit effizienter macht. integrierte zählfunktion : die eingebaute zählfunktion ermöglicht es den benutzern, die anzahl der aufgebrachten etiketten zu überwachen, was das management vereinfacht und die workflow-überwachung verbessert. Spezifikation: material: edelstahl abmessungen: 840 x 300 x 350 mm gewicht: 24 kg leistung: 50w stromversorgung: 220v 50hz flaschenkompatibilität: 12150 mm außurchmesser betriebstemperatur: 545°c relative luftfeuchtigkeit: 1590% motor: hochwertig für stabilen betrieb Die von Ihnen gekaufte Variante ist: Etikettiermaschine1280,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Etikettiergerät, Etikettiermaschine für runde Flaschen, Etikettiergerät für Kartons, automatische Etikettiermaschine, halbautomatische Etikettiermaschine, Etikettenaufbringer für Flaschen, FlaschenetikettiergerätBeschreibung: Die Geschwindigkeit dieses Produkts beträgt 10-30 Stück pro Minute, was sehr schnell ist und Ihnen viel Zeit sparen kann. Spezifikationen: Modell: MT-30 Farbe: Schwarz Material: Eisen Stil: Modern Prozess: Hochtemperatur-Backlackverfahren Montagetyp: Tischmontage, freistehend Genauigkeit: ± 0,5 mm Geeigneter Flaschendurchmesser: 2-12 cm (0,79-4,72 Zoll) Etikettiermenge: 10-30 Stück/Minute Innendurchmesser der Etikettenrolle: ≥ 75 mm Außendurchmesser der Etikettenrolle: ≤ 250 mm Etikettenbreite: 10-110 mm / 0,3-4,3 Zoll Etikettenlänge: 10-300 mm / 0,3-11 Zoll Nettogewicht: 5 kg Bruttogewicht: 5,5 kg Verpackungsgröße: 42 x 25 x 28 cm Installation: 1. Befestigen Sie die Etikettenkassette mit Schrauben und Muttern an der Seite der Maschine. 2. Befestigen Sie die Mutter und die Etikettenkassette mit einem Silikonring. 3. Befestigen Sie die Papierablage und das mittlere Teil mit Schrauben. 4. Legen Sie das Papier in die Etikettenkassette. 5. Befestigen Sie den Handjoystick mit311,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brother TD-2120N EtikettiermaschineMarke Brother Konnektivitätstechnologie USB, Ethernet Drucktechnologie Thermal Farbe Farbe Weiß Empfohlene Anwendungen für Produkt Büro Modellname TD-2120N Druckerausgabe Monochrom Artikelgewicht 6.13 Pfund Maximal zulässige Druckermediengröße 3 x312,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **

Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
OEM Halbautomatische Etikettiermaschine, Langlebiger Edelstahl, Breite Kompatibilität, Etikettiermaschinerobuste konstruktion : hergestellt aus hochwertigem edelstahl, ist dieses produkt so konzipiert, dass es rost und korrosion widersteht und somit auch bei intensiver nutzung langlebig ist. vielseitige größenanpassung : entwickelt, um eine vielzahl von flaschengrößen aufzunehmen, kann es flaschen mit durchmessern von 12 bis 150 mm effektiv beschriften. benutzerfreundliche bedienung : dieses halbautomatische design ermöglicht eine einfache handhabung, was es für verschiedene umgebungen geeignet macht und die produktivität steigert. präzise etikettierung : ausgestattet mit fortschrittlicher photoelektrischer erkennung, gewährleistet es eine präzise und konsistente etikettierung, was die betriebstätigkeit effizienter macht. integrierte zählfunktion : die eingebaute zählfunktion ermöglicht es den benutzern, die anzahl der aufgebrachten etiketten zu überwachen, was das management vereinfacht und die workflow-überwachung verbessert. Spezifikation: material: edelstahl abmessungen: 840 x 300 x 350 mm gewicht: 24 kg leistung: 50w stromversorgung: 220v 50hz flaschenkompatibilität: 12150 mm außurchmesser betriebstemperatur: 545°c relative luftfeuchtigkeit: 1590% motor: hochwertig für stabilen betrieb Die von Ihnen gekaufte Variante ist: Etikettiermaschine1280,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Etikettiergerät, Etikettiermaschine für runde Flaschen, Etikettiergerät für Kartons, automatische Etikettiermaschine, halbautomatische Etikettiermaschine, Etikettenaufbringer für Flaschen, FlaschenetikettiergerätBeschreibung: Die Geschwindigkeit dieses Produkts beträgt 10-30 Stück pro Minute, was sehr schnell ist und Ihnen viel Zeit sparen kann. Spezifikationen: Modell: MT-30 Farbe: Schwarz Material: Eisen Stil: Modern Prozess: Hochtemperatur-Backlackverfahren Montagetyp: Tischmontage, freistehend Genauigkeit: ± 0,5 mm Geeigneter Flaschendurchmesser: 2-12 cm (0,79-4,72 Zoll) Etikettiermenge: 10-30 Stück/Minute Innendurchmesser der Etikettenrolle: ≥ 75 mm Außendurchmesser der Etikettenrolle: ≤ 250 mm Etikettenbreite: 10-110 mm / 0,3-4,3 Zoll Etikettenlänge: 10-300 mm / 0,3-11 Zoll Nettogewicht: 5 kg Bruttogewicht: 5,5 kg Verpackungsgröße: 42 x 25 x 28 cm Installation: 1. Befestigen Sie die Etikettenkassette mit Schrauben und Muttern an der Seite der Maschine. 2. Befestigen Sie die Mutter und die Etikettenkassette mit einem Silikonring. 3. Befestigen Sie die Papierablage und das mittlere Teil mit Schrauben. 4. Legen Sie das Papier in die Etikettenkassette. 5. Befestigen Sie den Handjoystick mit311,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Brother TD-2120N EtikettiermaschineMarke Brother Konnektivitätstechnologie USB, Ethernet Drucktechnologie Thermal Farbe Farbe Weiß Empfohlene Anwendungen für Produkt Büro Modellname TD-2120N Druckerausgabe Monochrom Artikelgewicht 6.13 Pfund Maximal zulässige Druckermediengröße 3 x312,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Beutel, Manfred E.: Psychodynamische PsychotherapiePsychodynamische Psychotherapie , Störungsorientierung und Manualisierung in der therapeutischen Praxis , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 2., überarbeitete Auflage 2020, Erscheinungsjahr: 202001, Produktform: Kartoniert, Titel der Reihe: Praxis der psychodynamischen Psychotherapie - analytische und tiefenpsychologisch fundierte Psychotherapie#1#, Autoren: Beutel, Manfred E.~Doering, Stephan~Leichsenring, Falk~Reich, Günter, Auflage: 20002, Auflage/Ausgabe: 2., überarbeitete Auflage 2020, Seitenzahl/Blattzahl: 187, Keyword: Evidenzbasierte Psychotherapie; Evidenzbasierung; Manualisierung; Psychoanalyse; Psychodynamische Psychotherapie; Psychodynamische Therapie; Psychotherapie; Psychotherapieforschung; Psychotherapieschulen; Störungsorientierung; Therapieansätze; Therapiemanual; Therapiestudien; Tiefenpsychologie; Tiefenpsychologisch fundierte Psychotherapie; analytische Psychotherapie; analytische Therapie; evidenzbasierte Therapie; psychotherapeutische Praxis; psychotherapeutische Schulen, Fachschema: OPD~Psychodynamik~Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Analytische Psychologie (C. G. Jung)~Psychotherapie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychoanalyse (Freud), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH & Co. KG, Länge: 239, Breite: 166, Höhe: 13, Gewicht: 363, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783801721497, eBook EAN: 9783840929397 9783844429398, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 32799726,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.